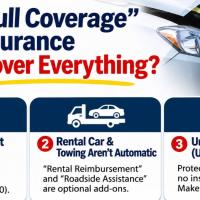
안녕하세요, 유니스보험 에이전시(Eunice Insurance) 입니다. 자동차 보험 상담을 하다 보면 가장 자주 듣는 말이 있습니다. "저는 풀커버로 들어놨으니 괜찮아요."
그런데 정작 어떤 사고에 얼마까지 보장받는지 여쭤보면 정확하게 답하시는 운전자분은 많지 않습니다. 사실 풀커버리지(Full Coverage)는 모든 손해를 100% 보상한다는 공식 보험 상품명이 아닙니다. 일반적으로 배상책임보험(Liability)에 충돌보험(Collision)과 종합보험(Comprehensive)을 더한 구성을 일컫는 표현일 뿐입니다. 문제는 이 세 가지가 갖춰져 있어도 사고의 종류, 자기부담금(Deductible), 추가 특약 여부에 따라 실제 보상 결과가 크게 달라진다는 점입니다. 캘리포니아 운전자분들이 사고 후 가장 많이 당황하시는 3가지를 정리해 드립니다.
1. 풀커버 라도 내 주머니에서 돈이 먼저 나갑니다 (자기부담금)
배상책임보험(Liability): 내가 사고를 내 상대방의 신체나 차량에 입힌 손해를 보상합니다.
충돌보험(Collision): 다른 차나 물체와 부딪히거나 전복되는 등 충돌로 인한 내 차 손해를 보상합니다.
종합보험(Comprehensive): 도난, 화재, 우박, 홍수, 낙하물 등 충돌 외의 위험으로 인한 내 차 손해를 보장합니다. 여기서 꼭 확인하셔야 할 것이 자기부담금(Deductible)입니다. 수리비가 3,000달러이고 자기부담금이 1,000달러라면, 보장 대상 사고라도 운전자가 먼저 1,000달러를 부담해야 나머지를 보상받을 수 있습니다.
2. 렌터카와 견인 서비스는 기본 옵션이 아닙니다
사고로 차를 정비소에 맡겼을 때 보험사에서 당연히 렌터카를 내줄 것이라 생각하시는 경우가 많습니다. 하지만 렌터카 비용 보장(Rental Reimbursement)은 별도로 선택해야 하는 특약이며, 하루 지급 한도와 최대 보장 금액이 정해져 있습니다. 견인 및 긴급출동 서비스(Roadside Assistance) 역시 마찬가지입니다. 보험료를 조금 아끼기 위해 제외했던 특약이 정작 사고 후에는 훨씬 큰 지출로 돌아올 수 있습니다.
3. 상대방이 무보험자라면 내 차 수리비까지 다 해결될까요?
상대방 과실이 명백한데 보험이 없거나(UM) 한도가 부족할 때(UIM) 나를 보호해 주는 것이 무보험·저보험 운전자 보장(UM/UIM)입니다. 하지만 여기서 주의할 점은, 신체 상해에 대한 UM/UIM에 가입했다고 해서 내 차량 수리비까지 자동으로 보장되는 것은 아니라는 것입니다. 캘리포니아에서는 무보험 운전자 대물손해 보장(UMPD), 충돌보험(Collision), 자기부담금 면제 특약(CDW) 등의 가입 여부와 조건을 별도로 확인하셔야 합니다.
보험료를 비교할 때는 한 달에 얼마를 아낄 수 있는지부터 계산하게 되지만, 막상 사고가 나면 "왜 이 손해는 보상이 안 되나요?"라는 질문으로 바뀝니다. 이미 발생한 사고에 뒤늦게 특약을 추가할 수는 없습니다. 풀커버라는 이름만 믿고 안심하시기보다, 오늘 내 보험 증권(Declarations Page)을 한 번 펼쳐보시고 보장 공백은 없는지 점검해 보시길 권해드립니다. 현재 가입된 보험 내용을 확인하고 싶으시거나 점검이 필요하시면 언제든 편하게 문의해 주세요.
유니스보험 에이전시 / Farmers Insurance
상담 문의: 유니스 권 (Eunice Kwon)
(213) 819-1122
kwoneunah@gmail.com
https://agents.farmers.com/ca/torrance/eun-ah-kwon/