

미국 직장인들에게 401(k)는 은퇴 준비의 핵심이다. 매월 급여의 일부를 떼어 회사 매칭까지 받으며 차곡차곡 키워온 소중한 종잣돈이기 때문이다. 하지만 막상 이직이나 은퇴 시점이 다가오면, 이 막대한 목돈을 어떻게 관리해야 할지 막막해하는 경우가 태반이다.
실제 재정 상담 현장에서 보면, 이전 직장의 401(k) 계좌를 그대로 방치하거나 잘 몰라서 현금으로 인출했다가 막대한 세금과 페널티를 무는 안타까운 사례를 심심치 않게 목격한다. 평생 땀 흘려 모은 내 자산을 지키고 노후를 든든하게 보장받기 위한 가장 현명한 첫걸음, 그것이 바로 401(k) 롤오버(Rollover)다.
방치된 401(k), 내 은퇴 자산을 위협하는 폭탄이 될 수 있다
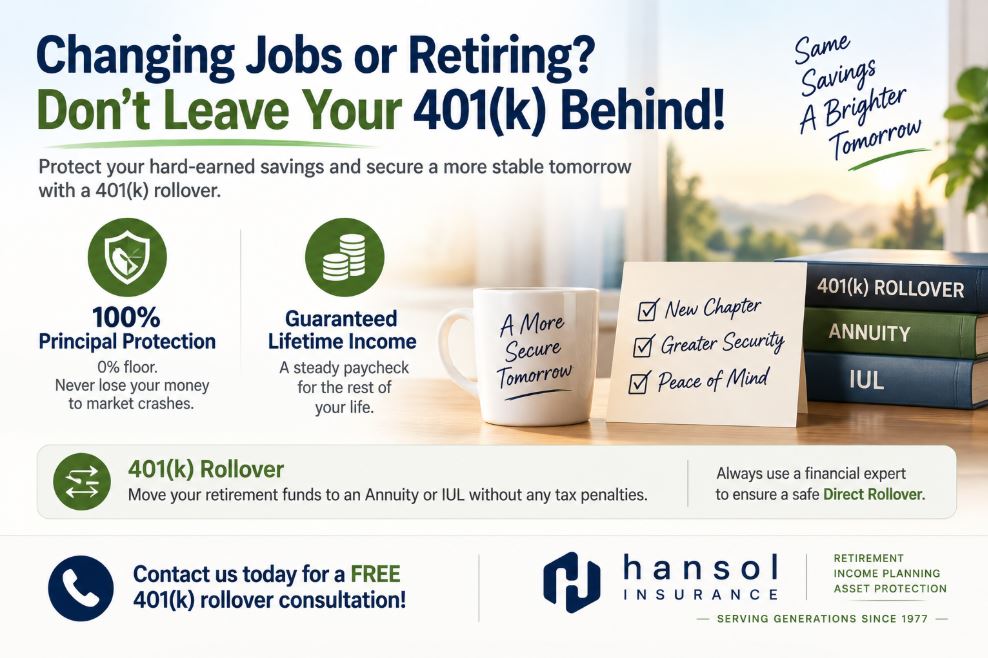
이전 직장의 401(k) 계좌를 그대로 두면 치명적인 위험에 노출된다. 첫째, 시장 상황이 급변해도 예전 회사가 정해둔 제한적인 펀드 옵션 안에서만 돈이 굴러가 능동적인 대처가 불가능하다. 둘째, 재직 중일 때 받던 수수료 혜택이 사라져 나도 모르는 사이에 내 자산이 야금야금 갉아먹힐 수 있다. 셋째, 가장 치명적인 위험은 바로 시장 변동성이다. 은퇴가 코앞인데 주식 시장이 폭락해 401(k)가 반토막이 난다면, 원금 손실을 회복할 시간이 부족해 은퇴 생활 전체에 치명적인 타격이 된다.
롤오버(Rollover), 내 자산을 안전 금고로 옮겨타기
롤오버는 기존 401(k) 자금을 어뉴이티(Annuity, 연금)나 개인 은퇴 계좌(IRA) 등으로 세금 페널티 없이 고스란히 옮기는 합법적인 절차다. 특히 401(k) 자금을 안전한 '어뉴이티(Annuity)'나 '인덱스 유니버설 라이프(IUL)'로 롤오버했을 때 얻을 수 있는 혜택은 압도적이다.
1. 원금 100% 보장 (Downside Protection)
어뉴이티나 IUL로 롤오버할 경우, 주식 시장이 아무리 폭락해도 내 원금은 단 1달러도 줄어들지 않는다. 하락장이 오면 '0% 바닥'을 쳐주어, 원금과 그동안 쌓인 이자를 철통같이 지켜주기 때문이다.
2. 평생 마르지 않는 샘물 (Lifetime Income)
미국 시니어들의 가장 큰 공포는 내가 사는 날보다 내 돈이 먼저 떨어지는 것이다. 어뉴이티의 가장 강력한 장점은 내 은퇴 계좌의 원금이 바닥나더라도, 보험사에서 약속한 연금액은 내가 눈을 감을 때까지 평생 고정 수입으로 들어온다는 점이다. 장수 시대에 이보다 완벽한 방어막은 없다.
401(k) 롤오버는 규정을 어기면 막대한 세금 폭탄을 맞을 수 있으므로 반드시 경험이 풍부한 재정 전문가를 통해 기관 간 직접 이전(Direct Rollover)을 진행해야 한다. 평생 모은 내 은퇴 자산이 시장 변동성에 흔들리지 않고 평생의 월급통장이 될 수 있도록, 지금 당장 전문가와 함께 롤오버 전략을 점검해 보아야 할 때다.
Hansol Insurance | 한솔보험
Serving Generations Since 1977
은퇴 플랜 및 401(k) 롤오버 무료 진단 (William Hwang)
문의: (213) 487-4900